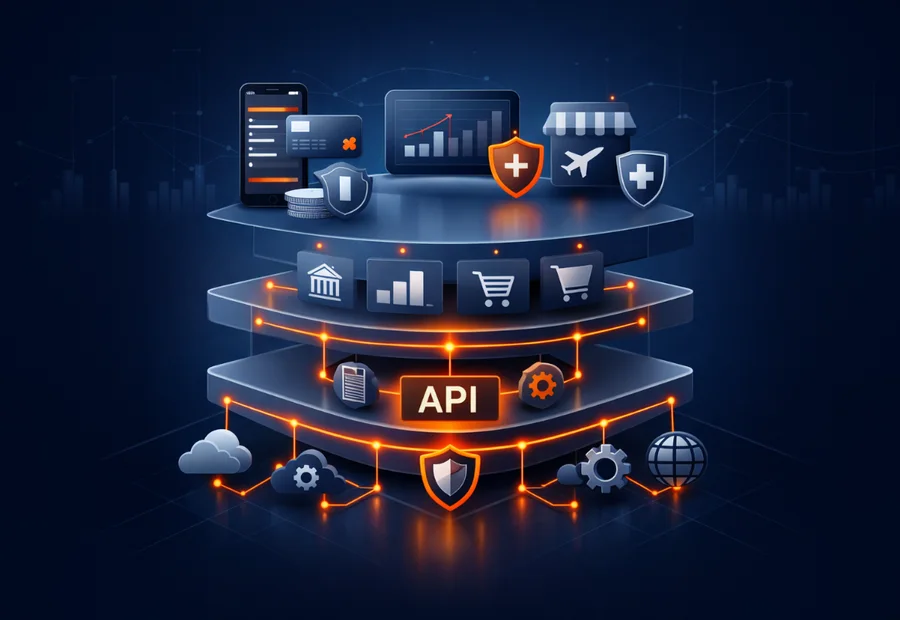
Há mais de uma década que as empresas fintech se concentram na resolução de um problema central: facilitar o acesso aos serviços financeiros.
Simplificaram os pagamentos.
Digitalizaram os bancos.
Introduziram ferramentas de crédito, investimento e poupança projetadas principalmente para dispositivos móveis.
Esta foi a primeira fase da inovação da fintech.
Agora surge uma segunda etapa. As plataformas fintech mais ambiciosas já não procuram competir com um único produto, mas se tornar a principal interface financeira do usuário.
Em outras palavras, as empresas fintech estão passando gradualmente de oferecer ferramentas financeiras a construir ecossistemas financeiros. Nessa nova etapa, o seguro começa a desempenhar um papel cada vez mais importante.
A ascensão da Super Plataforma Financeira
A primeira geração de startups fintech resolvia problemas específicos: pagamentos, empréstimos ou investimentos. Com o tempo, a economia das plataformas digitais impulsionou uma estratégia mais ampla. Quando uma plataforma reúne milhões de usuários, a pergunta muda: o objetivo deixa de ser captar clientes para um único serviço e passa a ser gerenciar o relacionamento financeiro com o usuário.
É por isso que muitas plataformas fintech em todo o mundo estão expandindo suas ofertas em múltiplas camadas financeiras:
Banca digital
Pagamentos e carteiras
Empréstimos e crédito
Poupança e investimentos
Serviços para comerciantes
Produtos de proteção
Em vez de vários fornecedores, estes serviços vivem cada vez mais dentro da mesma aplicação. A plataforma torna-se um Sistema operacional financeiro com o qual os usuários interagem diariamente.
Por que o seguro está entrando na infraestrutura fintech
O seguro existia historicamente fora das interações financeiras cotidianas. As pessoas compraram seguros através de corretores, agentes ou sites de seguros dedicados. O processo era muitas vezes complexo, lento e desconectado da atividade financeira diária. Modelos de distribuição incorporados estão mudando essa dinâmica.
O seguro já não é apresentado como um produto independente que o consumidor precisa buscar por conta própria. Ele pode ser integrado no momento exato em que a proteção se torna relevante.
Os exemplos incluem:
Proteção de crédito associada a empréstimos
Proteção dos dispositivos ligada às compras
Cobertura de viagens integrada nos pagamentos
Proteção pessoal disponível diretamente dentro de aplicativos financeiros
Essa abordagem reduz consideravelmente os atritos na compra. Os consumidores não precisam passar por processos separados de contratação de seguros: a proteção faz parte da mesma experiência digital em que já tomam decisões financeiras.
As pesquisas indicam que cada vez mais consumidores esperam que as plataformas digitais incluam alguma forma de proteção integrada. Segundo a Accenture, 68% dos usuários de plataformas esperam que serviços como seguros ou garantias façam parte das experiências digitais. https://www.accenture.com/us-en/insights/insurance/embedded-insurance
América Latina: um mercado particularmente relevante
A mudança para ecossistemas financeiros integrados é global, mas vários fatores estruturais tornam a América Latina especialmente importante para assistir.
Adoção digital rápida
A conectividade móvel expandiu-se significativamente em toda a região, tornando os smartphones a principal porta de entrada para serviços digitais para milhões de pessoas. De acordo com GSMA Economia Móvel América Latina relatório, a adoção da internet móvel continua crescendo rapidamente em toda a região à medida que smartphones se tornam o dispositivo dominante para acessar serviços digitais. https://www.gsma.com/solutions-and-impact/connectivity-for-good/mobile-economy/latam/
Este ambiente móvel cria terreno fértil para plataformas financeiras digitais.
Inclusão financeira em curso
O acesso aos serviços financeiros na América Latina melhorou significativamente nos últimos anos, impulsionado em grande parte por canais digitais. A base de dados Global Findex do Banco Mundial mostra que a participação de adultos com uma conta financeira aumentou substancialmente nas economias em desenvolvimento à medida que os serviços financeiros móveis se expandem. https://www.worldbank.org/en/publication/globalfindex
No entanto, apesar destas melhorias, grandes segmentos da população ainda dependem principalmente de plataformas digitais em primeiro lugar e não de infraestruturas bancárias tradicionais. Esta dinâmica permitiu às empresas fintech tornarem-se pontos-chave do sistema financeiro.
Baixa penetração de seguros
Outro fator importante é a penetração relativamente baixa de seguros em muitos mercados. Suíça Re destaca uma importante lacuna de proteção em toda a região, especialmente na vida e na saúde. https://www.swissre.com/dam/jcr:54eacd52-80df-406a-8eac-fbf36d765877/sigma-mortality-protection-gap-latin-america.pdf
Essa lacuna representa tanto um desafio social quanto uma importante oportunidade de mercado. As plataformas digitais que integram proteção diretamente às experiências financeiras podem ajudar a ampliar a cobertura para populações historicamente mal atendidas pelos canais tradicionais de distribuição.
Infraestrutura: O Desafio Escondido
Apesar da lógica estratégica de integrar seguros em plataformas digitais, isso tem sido historicamente difícil.
Os seguros exigem infraestruturas complexas que a maioria das empresas de tecnologia não possui naturalmente:
Conformidade regulamentar em vários mercados
Acesso a seguradoras e capacidade de subscrição
Configuração do produto e preços
Administração de apólices
Gestão de pedidos
Essas complexidades têm retardado a integração de seguros aos ecossistemas digitais. Uma nova geração de provedores de infraestrutura busca resolver essa lacuna: por meio de plataformas baseadas em APIs, conectam empresas digitais a seguradoras, estruturas regulatórias e sistemas de sinistros, para integrar produtos de proteção com mais eficiência.
Essa mudança reflete o que ocorreu nas fintechs quando provedores de infraestrutura simplificaram pagamentos, emissão de cartões e integração bancária por APIs acessíveis aos desenvolvedores. Assim como a Stripe ajudou a acelerar os pagamentos digitais, uma nova categoria de plataformas busca simplificar a implantação de seguros nos ecossistemas digitais.
Plataformas como Gangkhar, por exemplo, estão construindo infraestrutura nativa de IA projetada para ajudar plataformas digitais a configurar, lançar e otimizar produtos de proteção incorporados em vários mercados através de uma única camada de integração.
Proteção como a próxima camada de finanças digitais
À medida que as plataformas fintech continuam a evoluir, a integração dos seguros parece cada vez mais lógica.
Os pagamentos tratavam do movimento de dinheiro.
Os empréstimos facilitaram o acesso ao capital.
Os investimentos facilitaram a formação de patrimônio.
O seguro aborda algo igualmente fundamental: risco.
À medida que as plataformas digitais aprofundam o seu papel na vida financeira dos utilizadores, a capacidade de gerir os riscos e de fornecer proteção torna-se uma extensão natural dos serviços que oferecem. Em vez de existir como uma indústria separada operando através de canais desconectados, o seguro está começando a integrar diretamente nos ambientes digitais onde a atividade financeira já ocorre.
Para as plataformas fintech, esta evolução abre novos fluxos de receita e fortalece as relações com os clientes. Para os consumidores, simplifica o acesso à proteção. E para o setor de seguros, ele introduz modelos de distribuição totalmente novos, capazes de alcançar clientes em escala sem precedentes.
#Fintech #EmbeddedInsurance #DigitalPlatforms #Insurtech #LatinAmerica