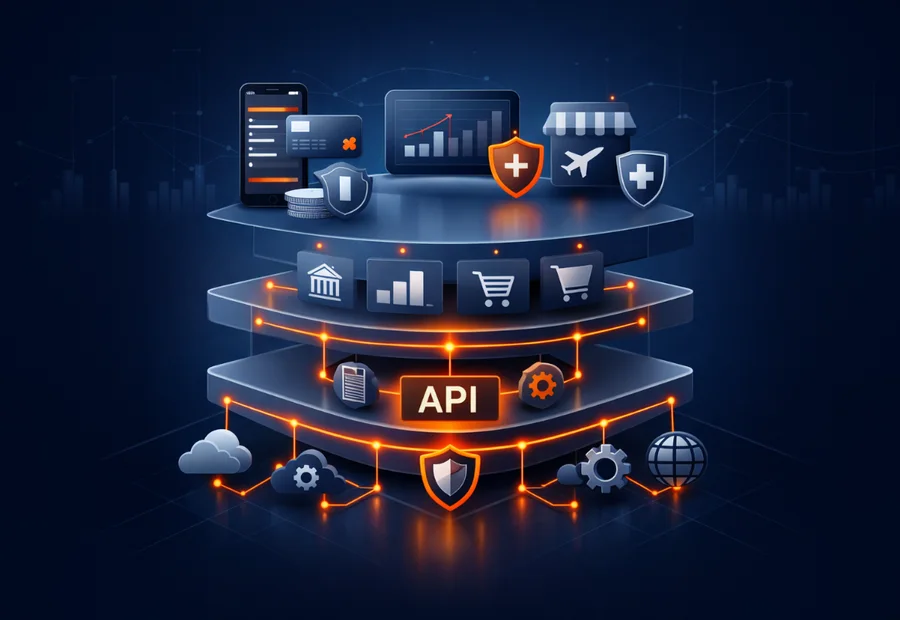
Durante más de una década, las empresas fintech se han centrado en resolver un problema central: facilitar el acceso de los servicios financieros.
Simplificaron los pagos.
Digitalizaron la banca.
Introdujeron herramientas de crédito, inversión y ahorro diseñadas principalmente para dispositivos móviles.
Esta fue la primera fase de innovación fintech.
Ahora surge una segunda etapa. Las plataformas fintech más ambiciosas ya no buscan competir con un solo producto, sino convertirse en la principal interfaz financiera del usuario.
En otras palabras, las empresas fintech están pasando gradualmente de ofrecer herramientas financieras a construir ecosistemas financieros. En esta nueva etapa, el seguro comienza a desempeñar un papel cada vez más importante.
El ascenso de la Super Plataforma Financiera
La primera generación de startups fintech resolvía problemas específicos: pagos, préstamos o inversión. Con el tiempo, la economía de las plataformas digitales impulsó una estrategia más amplia. Cuando una plataforma reúne a millones de usuarios, la pregunta cambia: el objetivo deja de ser captar clientes para un único servicio y pasa a ser gestionar la relación financiera con el usuario.
Por eso muchas plataformas fintech en todo el mundo están ampliando sus ofertas en múltiples capas financieras:
Banca digital
Pagos y carteras
Préstamos y crédito
Ahorro e inversiones
Servicios para comercios
Productos de protección
En lugar de múltiples proveedores, estos servicios viven cada vez más dentro de la misma aplicación. La plataforma se convierte en sistema operativo financiero con el que los usuarios interactúan diariamente.
Por qué el seguro se integra en la infraestructura fintech
El seguro existía históricamente fuera de las interacciones financieras cotidianas. La gente compró seguros a través de corredores, agentes o sitios web de seguros dedicados. El proceso era a menudo complejo, lento y desconectado de la actividad financiera diaria. Los modelos de distribución integrados están cambiando esta dinámica.
El seguro ya no se presenta como un producto independiente que el consumidor debe buscar por su cuenta. Puede integrarse en el momento preciso en que la protección resulta relevante.
Por ejemplo:
Protección de crédito otorgada a préstamos
Protección de dispositivos vinculados a las compras
Cobertura de viajes integrada en los pagos
Protección personal disponible directamente dentro de aplicaciones financieras
Este enfoque reduce considerablemente la fricción en la compra. Los consumidores no necesitan pasar por procesos de contratación de seguros separados: la protección forma parte de la misma experiencia digital en la que ya toman decisiones financieras.
Las investigaciones indican que cada vez más consumidores esperan que las plataformas digitales incluyan alguna forma de protección integrada. Según Accenture, el 68% de los usuarios de plataformas espera que servicios como seguros o garantías formen parte de las experiencias digitales. https://www.accenture.com/us-en/insights/insurance/embedded-insurance
América Latina: un mercado particularmente pertinente
El cambio hacia los ecosistemas financieros integrados es global, pero varios factores estructurales hacen que América Latina sea especialmente importante para observar.
Adopción digital rápida
La conectividad móvil se ha expandido significativamente en toda la región, haciendo de los teléfonos inteligentes la puerta principal a los servicios digitales para millones de personas. Según GSMA Economía Móvil América Latina reporte, la adopción de Internet móvil sigue creciendo rápidamente en toda la región, ya que los teléfonos inteligentes se convierten en el dispositivo dominante para acceder a los servicios digitales. https://www.gsma.com/solutions-and-impact/connectivity-for-good/mobile-economy/latam/
Este entorno móvil crea terreno fértil para plataformas financieras digitales.
Inclusión Financiera en curso
El acceso a los servicios financieros en América Latina ha mejorado significativamente en los últimos años, impulsado en gran medida por canales digitales. La base de datos Global Findex del Banco Mundial muestra que la proporción de adultos con una cuenta financiera ha aumentado considerablemente en las economías en desarrollo a medida que se expanden los servicios financieros móviles. https://www.worldbank.org/en/publication/globalfindex
Sin embargo, a pesar de estas mejoras, grandes segmentos de la población siguen dependiendo principalmente de las plataformas digitales en lugar de la infraestructura bancaria tradicional. Esta dinámica ha permitido que las empresas fintech se conviertan en puntos clave de entrada para el sistema financiero.
Baja penetración del seguro
Otro factor importante es la penetración relativamente baja del seguro en muchos mercados. Suiza Re destaca una importante brecha de protección en toda la región, especialmente en la cobertura de la vida y la salud. https://www.swissre.com/dam/jcr:54eacd52-80df-406a-8eac-fbf36d765877/sigma-mortality-protection-gap-latin-america.pdf
Esta brecha representa tanto un desafío social como una oportunidad de mercado importante. Las plataformas digitales que integran protección directamente en las experiencias financieras pueden ayudar a ampliar la cobertura a poblaciones históricamente desatendidas por los canales tradicionales de distribución.
Infraestructura: El desafío oculto
A pesar de la lógica estratégica de integrar el seguro en las plataformas digitales, hacerlo ha sido históricamente difícil.
El seguro requiere una infraestructura compleja que la mayoría de las empresas fintech no poseen naturalmente:
Cumplimiento normativo en múltiples mercados
Acceso a aseguradoras y capacidad de suscripción
Configuración del producto y fijación de precios
Administración de pólizas
Gestión de los siniestros
Estas complejidades han frenado la integración de seguros en los ecosistemas digitales. Una nueva generación de proveedores de infraestructura busca resolver esa brecha: mediante plataformas basadas en APIs, conectan empresas digitales con aseguradoras, marcos regulatorios y sistemas de siniestros, para integrar productos de protección con mayor eficiencia.
Este cambio refleja lo que ocurrió en fintech cuando los proveedores de infraestructura simplificaron los pagos, la emisión de tarjetas y la integración bancaria mediante APIs accesibles para los desarrolladores. Así como Stripe ayudó a acelerar los pagos digitales, una nueva categoría de plataformas busca simplificar la implementación de seguros en los ecosistemas digitales.
Plataformas tales como Gangkhar, por ejemplo, están construyendo infraestructura nativa IA diseñada para ayudar a las plataformas digitales a configurar, lanzar y optimizar los productos de protección integrados en múltiples mercados a través de una sola capa de integración.
Protección como la próxima capa de financiación digital
A medida que las plataformas fintech siguen evolucionando, la integración del seguro parece cada vez más lógica.
Los pagos abordaron el movimiento del dinero.
Los préstamos facilitaron el acceso al capital.
Las inversiones facilitaron la creación de patrimonio.
El seguro aborda algo igualmente fundamental: riesgo.
A medida que las plataformas digitales profundizan su papel en la vida financiera de los usuarios, la capacidad de gestionar el riesgo y proporcionar protección se convierte en una extensión natural de los servicios que ofrecen. En lugar de existir como una industria separada que opera a través de canales desconectados, el seguro comienza a integrarse directamente en los entornos digitales donde ya se desarrolla la actividad financiera.
Para las plataformas fintech, esta evolución abre nuevas corrientes de ingresos y fortalece las relaciones con los clientes. Para los consumidores, simplifica el acceso a la protección. Y para la industria del seguro, introduce modelos de distribución totalmente nuevos capaces de llegar a los clientes a escala sin precedentes.
#Fintech #EmbeddedInsurance #DigitalPlatforms #Insurtech #LatinAmerica